Punti chiave

💰 Qual è la quota massima dello stipendio che può essere ceduta?
Un quinto dello stipendio netto, cioè il 20 %.
📜 Quali principali norme regolano la cessione del quinto?
Il D.P.R. 180/1950, il regolamento 895/1950 e le leggi 311/2004, 80/2005 e 266/2005.
👥 Quali soggetti partecipano all’operazione?
Cedente (dipendente), cessionario (intermediario finanziario) e datore di lavoro.
💶 Qual è l’importo massimo finanziabile?
Fino a 75 000 € calcolati su rata cedibile e durata.
📅 Quale può essere la durata del rimborso?
Da 24 a 120 mesi, comunque non oltre la scadenza del contratto di lavoro.
📈 Il tasso applicato è fisso o variabile?
È sempre fisso con rate costanti.
🔄 Cosa succede se lo stipendio diminuisce di oltre un terzo?
La rata viene ridotta entro il limite del quinto.
🛡️ Quali coperture assicurative sono obbligatorie?
Rischio vita per tutti e rischio perdita d’impiego per i lavoratori privati; il TFR può essere vincolato.
🏦 Il datore di lavoro può addebitare costi al dipendente?
No, la Cassazione lo ha escluso con sentenza 22362/2024.
🚫 Può rifiutare di effettuare la trattenuta?
Solo per motivi oggettivi o se le trattenute complessive superano il 50 % della retribuzione.
⚖️ Come si concilia con eventuali pignoramenti?
I pignoramenti ordinari possono prelevare un ulteriore quinto, fermo il tetto globale del 50 %.
📝 Entro quanto tempo è possibile recedere dal contratto?
Entro 14 giorni restituendo la somma ricevuta.
⏳ Cosa avviene al TFR se il rapporto cessa prima del saldo?
Viene usato per coprire le rate residue; l’eventuale scoperto è pagato dall’assicurazione.
Cessione del quinto dello stipendio
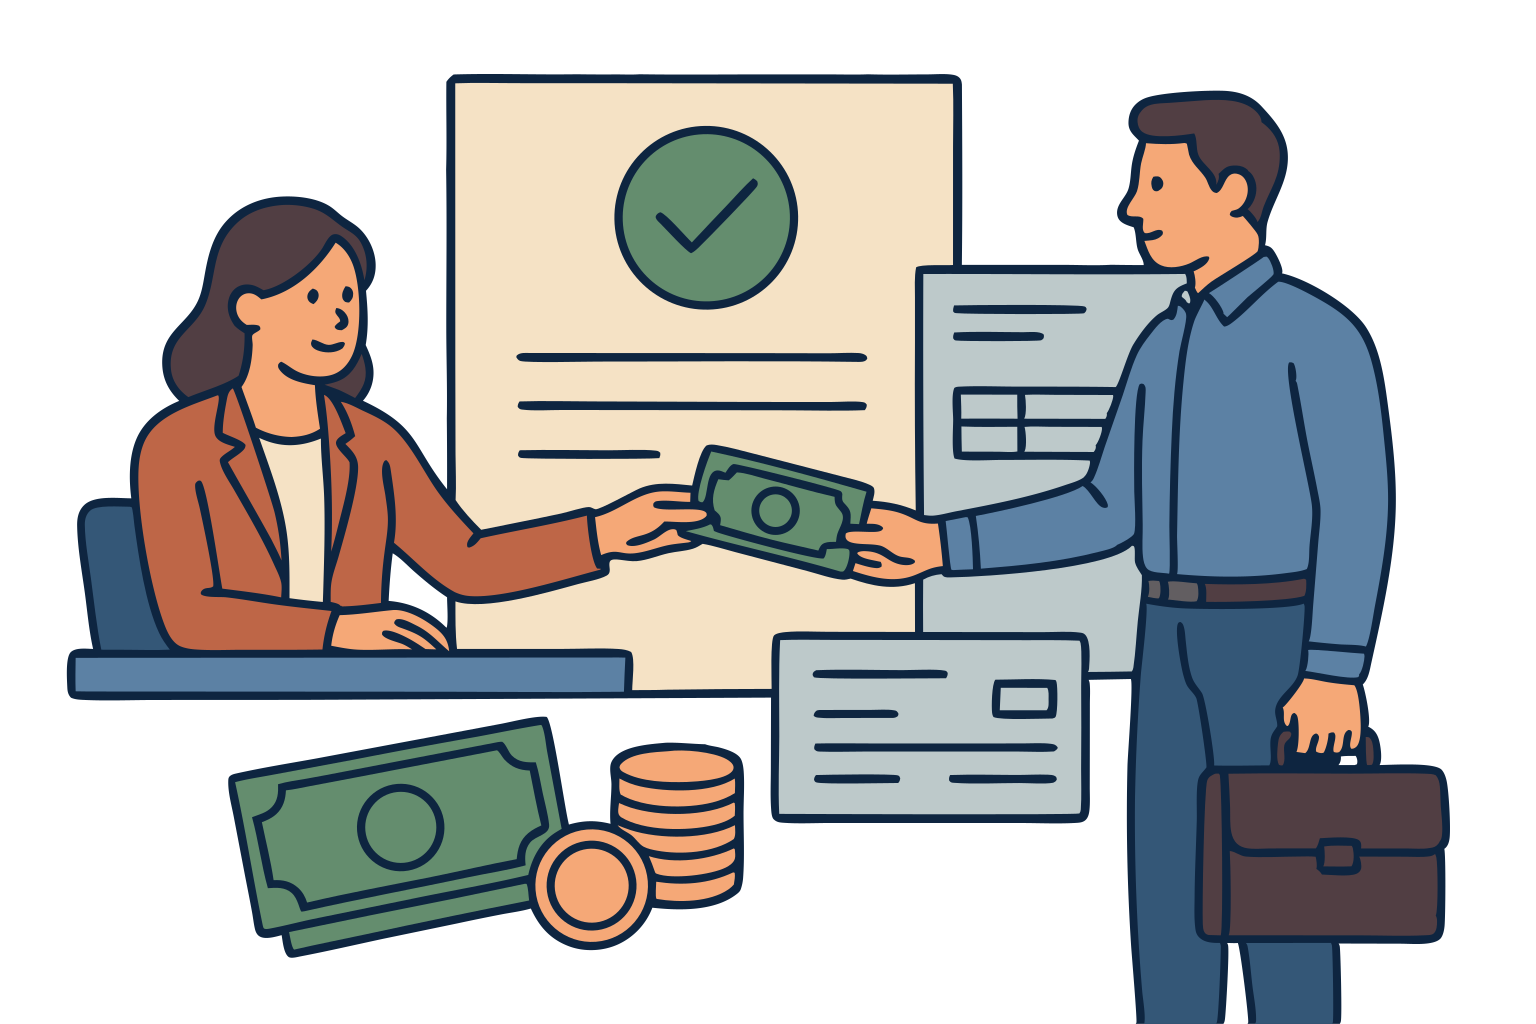
La cessione del quinto dello stipendio è un finanziamento a rimborso garantito mediante trattenuta diretta sul salario netto, sino a un massimo del 20 %, disciplinato dal D.P.R. 5 gennaio 1950 n. 180, dal regolamento attuativo n. 895/1950 e dalle successive leggi 311/2004, 80/2005 e 266/2005 che ne hanno esteso l’applicazione dai soli dipendenti pubblici a quelli privati. Questo meccanismo consente a lavoratori con contratto a tempo indeterminato, e in taluni casi determinato, di ottenere credito personale senza necessità di garanti, grazie all’interposizione del datore di lavoro quale sostituto d’incasso.
I soggetti coinvolti sono il cedente (dipendente), il cessionario (intermediario finanziario autorizzato e vigilato dalla Banca d’Italia) e il datore di lavoro, il quale, a seguito di notifica del contratto e del certificato di quota cedibile, trattiene la rata e la versa al finanziatore. L’importo massimo erogabile dipende dal prodotto fra la rata cedibile e il numero di mensilità, normalmente fra 24 e 120, con tetto di 75.000 euro; in presenza di contratto a termine la scadenza del prestito non può superare quella del rapporto. Il tasso è fisso con rate costanti; se lo stipendio si riduce di oltre un terzo, la rata deve essere riadeguata nel limite del quinto.
Il costo complessivo espresso dal TAEG comprende interessi, commissioni, spese di istruttoria, premi assicurativi e ogni onere accessorio, tutti soggetti ai limiti antiusura fissati periodicamente. Sono obbligatorie per tutta la durata del finanziamento le coperture rischio vita e, per i lavoratori del settore privato, rischio perdita d’impiego; il Trattamento di fine rapporto può essere vincolato a ulteriore garanzia. Alla cessazione del rapporto, il TFR maturato viene destinato al rimborso delle rate residue, mentre l’eventuale differenza è coperta dall’assicurazione.
Il datore di lavoro non può imporre al dipendente costi amministrativi, come ribadito dalla Cassazione con sentenza 7 agosto 2024 n. 22362, né rifiutare la trattenuta salvo motivi oggettivi o superamento del limite complessivo di metà retribuzione previsto per la convivenza con pignoramenti; tra questi, gli eventuali pignoramenti ordinari non possono eccedere un ulteriore quinto. Con accordo tripartito è ammessa la delegazione di pagamento che consente di destinare un ulteriore quinto dello stipendio, fermo restando il limite generale del 50 % alle trattenute complessive.
Il finanziamento può essere estinto anticipatamente in qualsiasi momento con diritto alla riduzione proporzionale degli interessi e dei costi non maturati; il cedente può inoltre esercitare il recesso entro 14 giorni restituendo l’importo ricevuto. L’automatismo della trattenuta, la rata sostenibile e le garanzie assicurative riducono il rischio di insolvenza per l’intermediario e offrono al lavoratore un rimborso semplice, costante e privo di impatto sulle operazioni bancarie quotidiane.