Punti chiave

🏛️ Chi può richiedere prestiti ai dipendenti pubblici?
I lavoratori delle amministrazioni statali, regionali e locali con contratto a tempo indeterminato, o determinato se la durata del finanziamento rientra nel contratto.
💡 Quali canali di erogazione sono disponibili?
I prestiti diretti della Gestione Dipendenti Pubblici INPS e i finanziamenti in convenzione NoiPA tramite cessione del quinto o delega di pagamento.
🛡️ Perché questi prestiti offrono tassi più bassi di quelli tradizionali?
Grazie alla trattenuta diretta in busta paga e alle polizze obbligatorie coperte dal Fondo, che riducono il rischio di credito.
📊 Quanto versa ogni dipendente al Fondo Gestione Unitaria?
Lo 0,35 % della retribuzione lorda mensile.
📅 Cosa cambierà dal 12 gennaio 2025 per l’iscrizione al Fondo?
Diventerà sempre consentita, irrevocabile, e le prestazioni saranno accessibili dopo 12 mesi di contribuzione continuativa.
💳 Quali importi si possono ottenere con il Piccolo Prestito INPS?
Da una a quattro mensilità nette, fino a otto in assenza di altre trattenute.
⏳ Qual è la durata di un Prestito Pluriennale Diretto?
Cinque o dieci anni, con rata entro un quinto dello stipendio.
🏦 Che cos’è il Prestito Pluriennale Garantito?
Un finanziamento erogato da banche convenzionate, coperto da garanzia INPS e rimborsato con trattenuta sullo stipendio.
💸 Qual è la rata massima nella cessione del quinto?
Il 20 % dello stipendio netto, estendibile al 40 % con la delega di pagamento.
🤖 Come avviene oggi la richiesta di un prestito?
Interamente online tramite MyINPS o NoiPA con simulazioni, firma elettronica e invio digitale dei documenti.
🕒 Quanto tempo trascorre dall’approvazione all’erogazione?
Circa una settimana dal benestare dell’amministrazione.
🎯 Quale anzianità di servizio serve per un pluriennale diretto?
Almeno quattro anni; nessun requisito per il Piccolo Prestito.
🔢 Quali tassi indicativi si applicano?
Circa 4-6 % per la cessione, 4,25 % per il Piccolo Prestito e 3,5-4 % per i pluriennali diretti.
Prestiti ai dipendenti pubblici o finanziamenti per statali
I prestiti ai dipendenti pubblici sono finanziamenti personali dedicati ai lavoratori delle amministrazioni statali, regionali e locali, fondati sulla continuità della retribuzione e su un impianto normativo che ne regola concessione e rimborso. La garanzia implicita del datore di lavoro pubblico riduce il rischio di credito e consente condizioni vantaggiose rispetto a prodotti analoghi destinati al settore privato. L’offerta odierna si articola in due canali principali: le linee di credito della Gestione Dipendenti Pubblici dell’INPS e i finanziamenti in convenzione NoiPA (cessione del quinto e delega di pagamento) erogati da banche e finanziarie autorizzate dal MEF.
Tutti i dipendenti a tempo indeterminato versano lo 0,35 % della retribuzione lorda al Fondo Gestione Unitaria delle prestazioni creditizie e sociali, mentre i pensionati ex pubblici contribuiscono per lo 0,15 %: il Fondo copre le polizze obbligatorie rischio vita/impiego e alimenta i prestiti diretti INPS. Dal 12 gennaio 2025 l’iscrizione al Fondo sarà sempre consentita e irrevocabile; le prestazioni diverranno richiedibili dopo dodici mesi di contribuzione continuativa.
I prestiti diretti INPS comprendono il Piccolo Prestito (da una a quattro mensilità nette, fino a otto in assenza di altre trattenute, rimborsabili in 12-48 rate a tasso fisso TAN 4,25 %) e il Prestito Pluriennale Diretto, concesso per causali documentate in piani quinquennali o decennali entro il limite di un quinto dello stipendio, a tasso agevolato aggiornato semestralmente (TAN 3,50-4 %). Per entrambi il rimborso avviene tramite trattenuta in busta paga, con tempistiche di definizione della domanda entro 30 giorni e possibilità di rinnovo dopo l’estinzione del 40 % del debito. Il Prestito Pluriennale Garantito, invece, è erogato da banche convenzionate ma coperto da garanzia INPS; anche questa formula utilizza la trattenuta sullo stipendio ed è soggetta alle stesse soglie di rata massima.
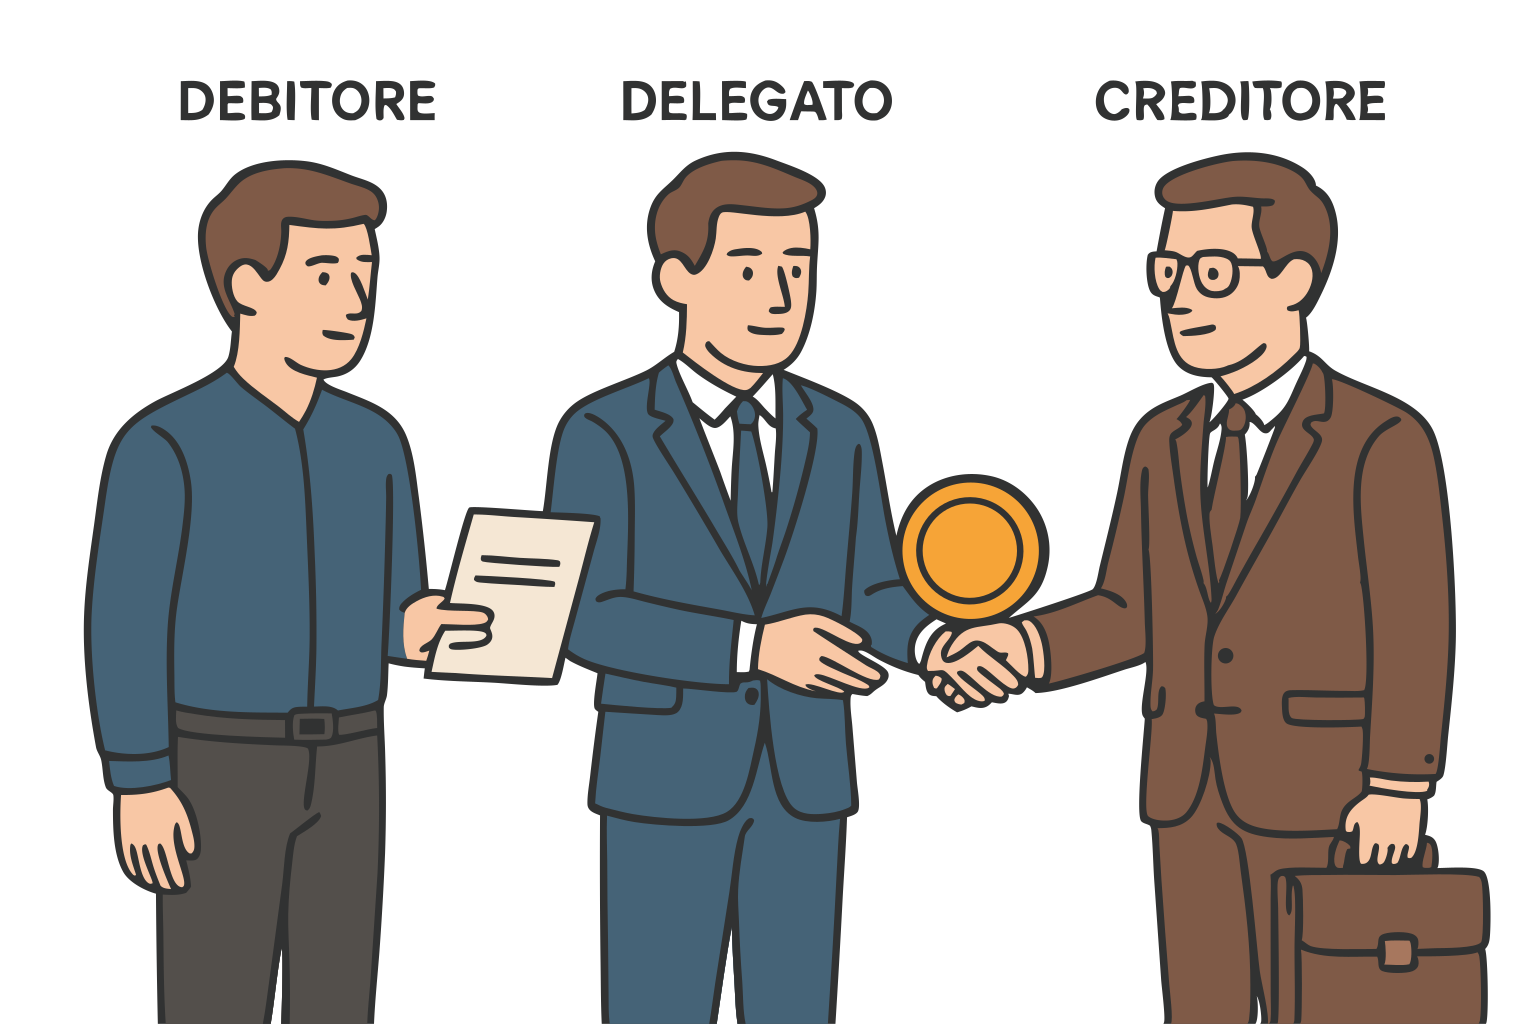
La cessione del quinto in convenzione NoiPA è accessibile a tutti i dipendenti pubblici a tempo indeterminato (o determinato se la durata del finanziamento rientra nel contratto) e prevede una rata non superiore al 20 % dello stipendio netto, estendibile al 40 % con la delega di pagamento. I piani variano da 24 a 120 mesi per importi che di norma non superano 75 000 €, salvo eccezioni fino a 150 000 €; il tasso è fisso e concordato con il MEF, con polizze vita/impiego incluse a carico del finanziatore. Non è richiesta alcuna motivazione di spesa e l’accesso resta possibile anche in presenza di segnalazioni nelle banche dati creditizie grazie alla garanzia della trattenuta diretta.
Le procedure sono ormai interamente digitali: l’area MyINPS permette di simulare importi e rate, trasmettere domande, richiedere estinzioni anticipate, mentre NoiPA offre il self-service per il Piccolo Prestito e calcola automaticamente la quota cedibile; la firma elettronica e l’acquisizione online dei cedolini riducono i tempi di erogazione a una settimana circa dal benestare dell’amministrazione. L’anzianità minima richiesta è di quattro anni per i pluriennali diretti, assente per il Piccolo Prestito, e l’età massima a fine piano si colloca normalmente tra 65 e 75 anni secondo le policy degli istituti.
La combinazione di rata trattenuta alla fonte, polizze obbligatorie pagate dal prestatore e contribuzione al Fondo rende questi prestiti tra i più sicuri del mercato nazionale; di conseguenza i tassi applicati (TAN 4-6 % per la cessione, 4,25 % per il Piccolo Prestito, 3,50-4 % per i pluriennali diretti) risultano inferiori alla media dei finanziamenti personali tradizionali. L’evoluzione digitale e l’armonizzazione delle convenzioni hanno ulteriormente semplificato l’accesso, confermando il prestito ai dipendenti pubblici come strumento privilegiato per esigenze di liquidità e consolidamento debiti.