Punti chiave

💡 Che cos’è un prestito finalizzato?
Finanziamento legato all’acquisto di un bene o servizio specifico, pagato direttamente al venditore e rimborsato a rate dal cliente.
💶 Qual è l’importo finanziabile?
Da 200 a 75.000 euro.
👥 Chi sono i soggetti coinvolti?
Consumatore, venditore convenzionato e banca/finanziaria.
📝 Dove e come si presenta la richiesta?
Nel punto vendita o sul sito e-commerce, con documento, codice fiscale, prova di reddito ed eventuale IBAN.
⏱️ Quanto dura l’istruttoria tipica?
Poche ore, salvo verifiche di merito creditizio.
📑 Quando parte il piano di ammortamento?
Alla consegna del bene o esecuzione del servizio.
📈 Cosa misura il TAEG?
Il costo totale del credito: interessi, spese, imposte, commissioni e assicurazioni facoltative.
💸 Le offerte “a tasso zero” sono sempre gratuite?
Solo se anche il TAEG è pari a 0 %; altrimenti ci sono costi accessori.
📅 Quali sono le scadenze più comuni?
Da 12 a 84 mesi, fino a 120 per importi elevati.
🔒 Cosa può fare il consumatore se il bene non viene consegnato o è difettoso?
Può sospendere le rate, chiedere la risoluzione e ottenere la restituzione delle somme pagate.
↩️ Entro quanto tempo si può recedere senza penali?
Entro 14 giorni dalla firma.
🏦 Si può estinguere in anticipo?
Sì, in qualsiasi momento con riduzione proporzionale dei costi non maturati.
🚗 Quali acquisti coprono la maggior parte dei prestiti finalizzati?
Auto nuove o usate e smartphone, oltre il 70 % delle operazioni.
📊 Qual è l’importo medio erogato nel primo semestre 2024?
Tra 5.700 e 6.600 euro.
👍 Quali vantaggi offre rispetto al prestito personale?
Iter rapido, consegna immediata del bene e talvolta tassi più bassi grazie a contributi del venditore.
⚠️ Quali limiti occorre valutare prima della firma?
Vincolo di destinazione, possibili spese accessorie e minor potere di negoziare lo sconto sul prezzo.
Prestiti finalizzati
Il prestito finalizzato è un contratto di finanziamento che collega in modo indissolubile la somma erogata all’acquisto di un bene o servizio individuato nel contratto stesso. Il denaro non transita sul conto del consumatore, ma viene versato direttamente al venditore convenzionato; il cliente rimborsa a rate mensili la banca o la finanziaria che ha concesso il credito. Tale forma di credito al consumo è ammessa per importi compresi tra 200 e 75.000 euro.
Il rapporto coinvolge tre soggetti: consumatore, venditore e finanziatore. La richiesta si presenta nel punto vendita fisico o sul sito e-commerce del dealer, allegando documento d’identità, codice fiscale, prova di reddito ed eventualmente IBAN per l’addebito SEPA; si può finanziare l’intero prezzo o solo la parte residua dopo un anticipo. L’istruttoria, basata su verifica di reddito e merito creditizio, si conclude in genere entro poche ore; l’approvazione produce effetti con la consegna del bene o l’esecuzione del servizio, momento dal quale decorre il piano di ammortamento “alla francese” con rata fissa.
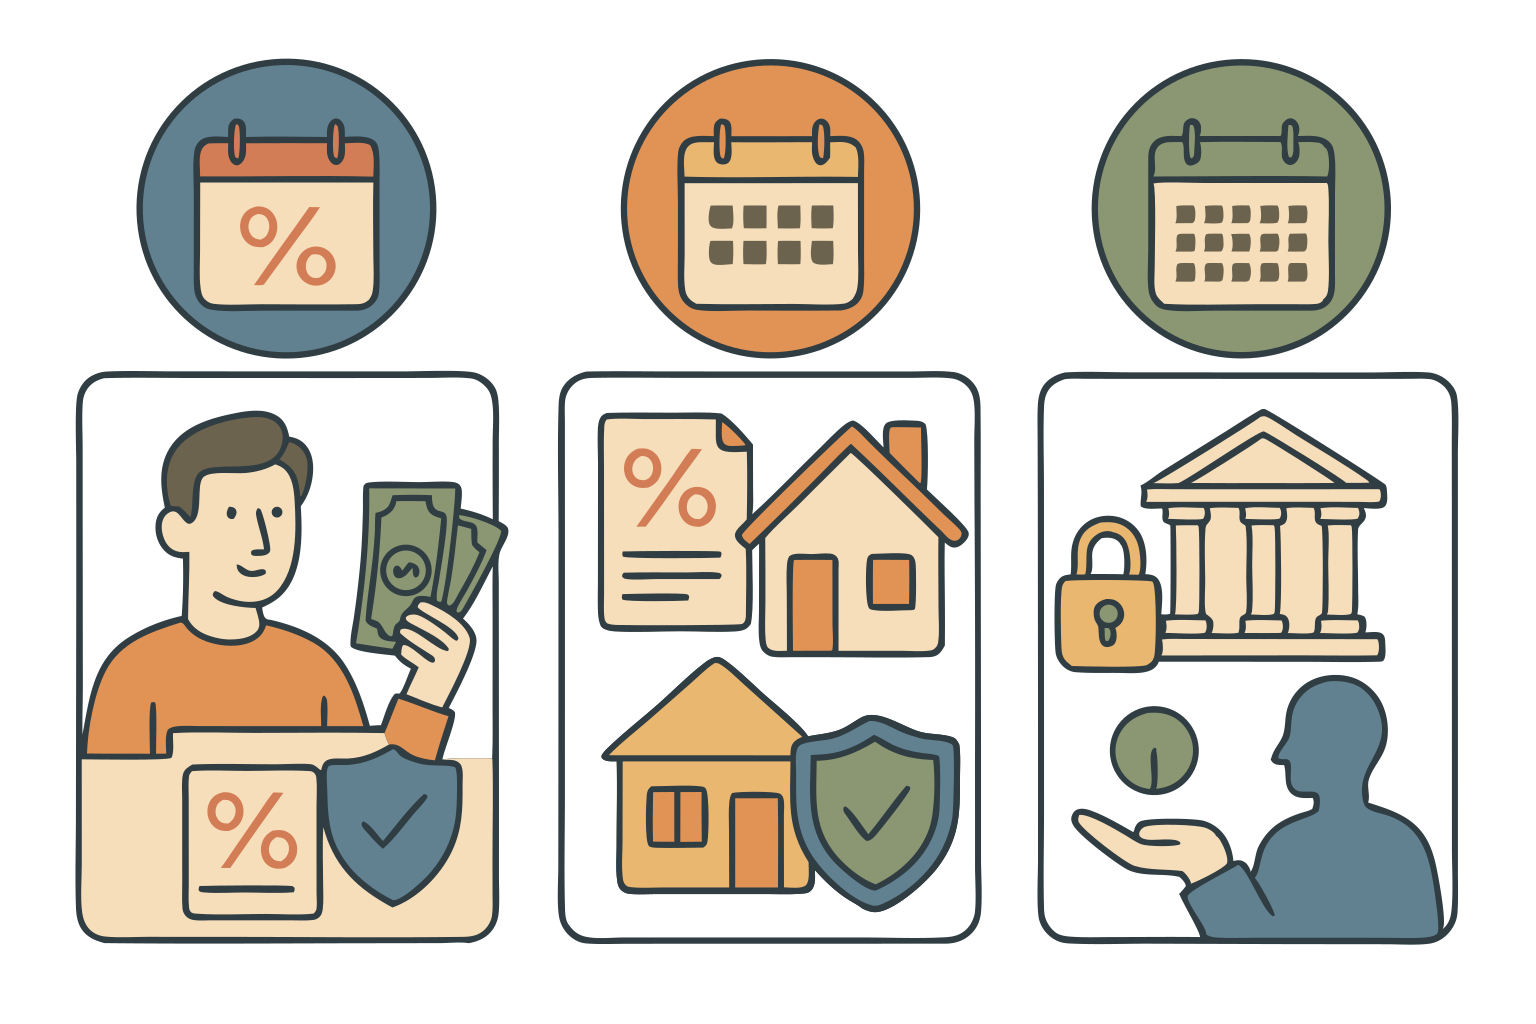
Il costo si misura tramite TAN e soprattutto TAEG, che include interessi, spese di istruttoria, imposte, commissioni e coperture assicurative facoltative. Le campagne “a tasso zero” sono realmente gratuite solo se anche il TAEG è pari allo 0 %; se il TAN è nullo ma il TAEG supera lo 0 % esistono comunque oneri accessori. Le scadenze più diffuse vanno da 12 a 84 mesi, estendibili fino a 120 per importi elevati; il tasso registrato sul mercato ha oscillato, toccando in Italia un picco medio del 7,9 % a maggio 2024, comunque più basso di quello applicato ai prestiti personali.
La normativa sul collegamento negoziale (artt. 121 e 125-quinquies TUB) offre tutele importanti: se il bene non viene consegnato o presenta difetti di non scarsa importanza, il consumatore può sospendere il pagamento, chiedere la risoluzione del contratto di finanziamento e ottenere la restituzione delle somme già rimborsate. È possibile recedere senza penali entro 14 giorni dalla firma e saldare anticipatamente in qualunque momento, con riduzione proporzionale dei costi non maturati. Prima della firma devono essere consegnati la copia del contratto e il modulo informativo europeo SECCI.
Rispetto al prestito personale, quello finalizzato vincola lo scopo, prevede procedure più snelle, talvolta tassi inferiori grazie a contributi del rivenditore, ma riduce la libertà di utilizzo e può mascherare uno sconto minore sul prezzo cash. Le garanzie richieste di norma si limitano alla firma del cliente; coobbligazioni o polizze CPI possono essere pretese in funzione dell’importo e del profilo di rischio.
I vantaggi principali sono la consegna immediata del bene, l’iter rapido e le eventuali promozioni su TAN/TAEG o sul posticipo della prima rata; i limiti riguardano il vincolo di destinazione, il minor potere negoziale sul prezzo e l’impatto di spese accessorie o polizze facoltative. Nel primo semestre 2024 le domande di prestiti finalizzati in Italia sono cresciute di circa il 14 % rispetto al 2023, con importo medio fra 5.700 e 6.600 euro: auto (nuove e usate) e smartphone coprono oltre il 70 % delle operazioni, seguite da elettrodomestici, arredamento e spese sanitarie; le durate preferite restano entro 36 mesi per importi sotto i 5.000 euro e oltre 48 mesi per l’acquisto di veicoli.
Prima di firmare conviene confrontare il TAEG di più proposte, verificare eventuali penali di estinzione, chiedere lo sconto massimo in caso di pagamento in contanti, esaminare le condizioni sul diritto di sospensione e valutare attentamente l’impatto della rata sul proprio budget mensile. Un prestito finalizzato scelto con consapevolezza può rappresentare uno strumento efficace per dilazionare spese importanti, preservando equilibrio finanziario e diritti del consumatore.