Punti chiave
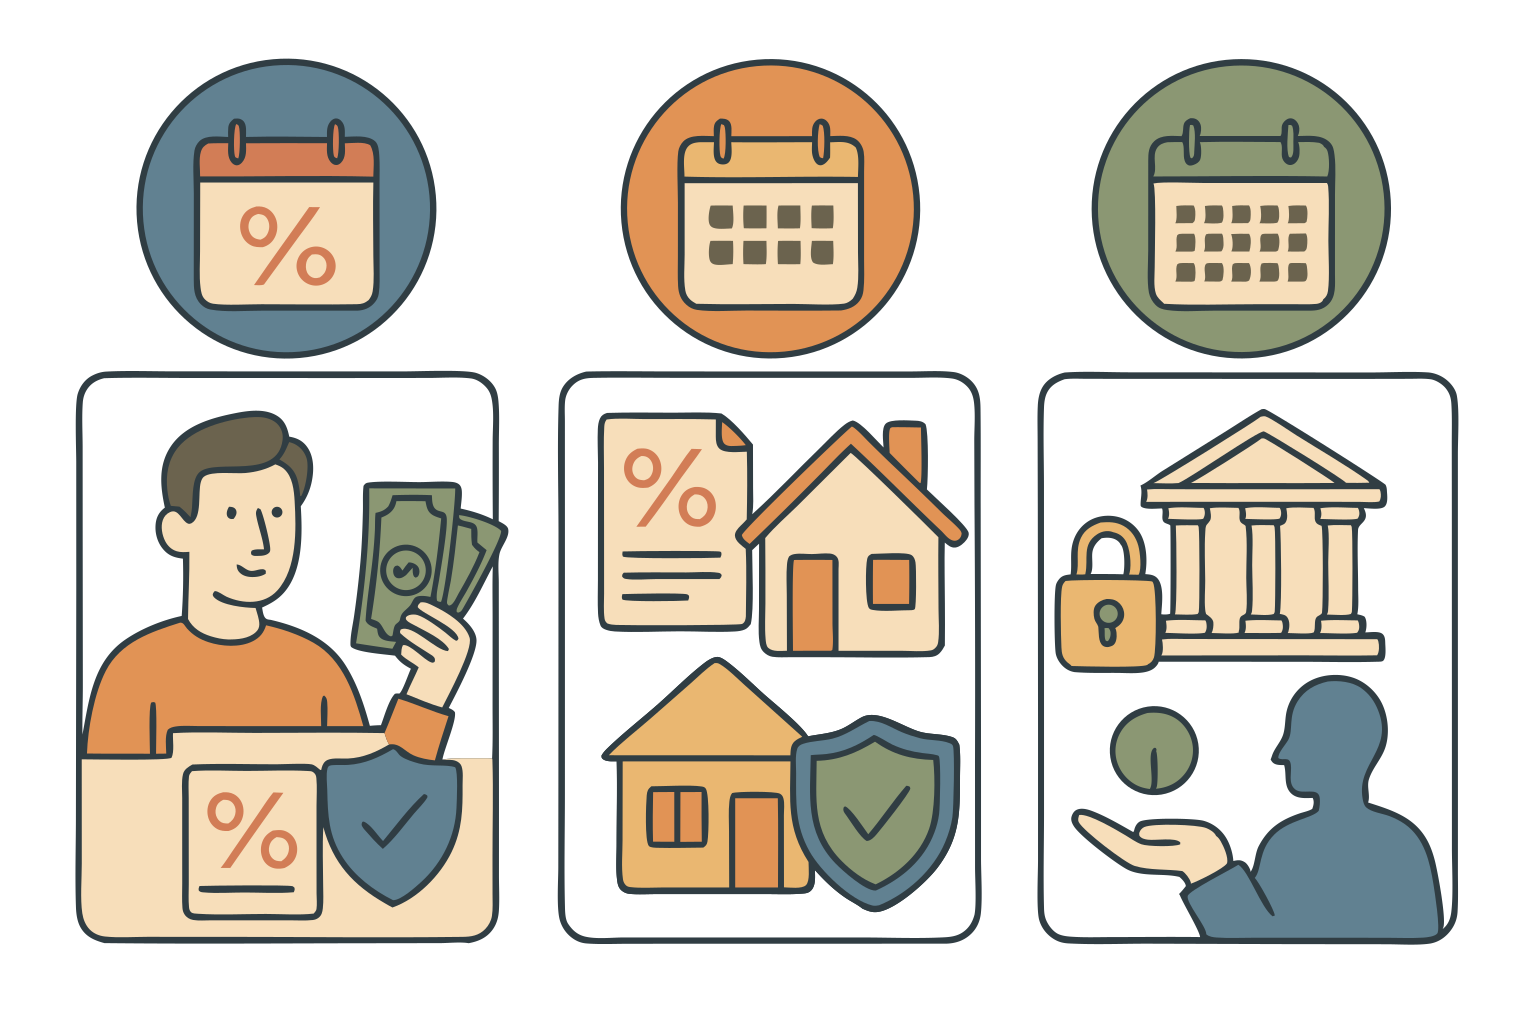
⏳ Qual è la durata massima di un prestito considerato a breve termine?
Fino a 12-18 mesi.
🎯 Come si differenzia un prestito finalizzato da uno non finalizzato?
Il finalizzato è vincolato all’acquisto di uno specifico bene, il non finalizzato no.
🔒 Che tipo di garanzia caratterizza un prestito chirografario?
Solo la firma del debitore, senza garanzie reali.
💼 Quali sono esempi di prestiti a breve termine per le imprese?
Scoperti di conto, anticipo fatture, sconto effetti, factoring e credito documentario.
💳 In cosa consiste il credito rotativo?
Una linea di credito riutilizzabile in cui si pagano interessi sul saldo usato.
🏠 Qual è la garanzia tipica di un mutuo ipotecario?
Ipoteca di primo o secondo grado su un immobile.
🚗 Perché i prestiti finalizzati spesso hanno tassi più bassi?
Per la garanzia indiretta offerta dal bene acquistato.
📜 Entro quanti giorni il debitore può recedere dal contratto di prestito?
Entro 14 giorni dalla stipula.
🔄 Che diritto ha il debitore sull’estinzione anticipata?
Può rimborsare il capitale residuo con riduzione degli interessi e indennizzo massimo dell’1 %.
📊 Quale rapporto rata/reddito è raccomandato secondo le prassi?
Non oltre il 30-35 % del reddito netto.
🕵️♂️ Come viene valutato il merito creditizio?
Tramite banche dati, modelli di scoring e analisi di reddito, storia e garanzie.
🌍 Quali sono forme alternative di prestito per le imprese?
Lending crowdfunding, invoice trading, micro-bond e direct lending di fondi.
🛡 Quanto incidono garanzia e solvibilità sul costo del prestito?
Garanzie forti e profilo solido riducono i tassi applicati.
🏆 Qual è la differenza principale tra TAN e TAEG?
Il TAN misura l’interesse puro, il TAEG include tutti i costi complessivi.
🗓 Quale durata copre di solito un prestito personale nel credito al consumo?
Da 12 a 120 mesi.
📈 Per quali finalità si usano i prestiti a medio termine?
Per investimenti contenuti o ristrutturazioni del debito.
🌱 Quali soluzioni di prestito sono dedicate all’efficienza energetica?
Prestiti green per progetti di sostenibilità e mobilità elettrica.
🎓 Quale fascia di importo rientra nel credito al consumo?
Tra 200 e 75 000 euro.
Tipi di prestito
Un prestito è la messa a disposizione di una somma di denaro con obbligo di rimborso del capitale maggiorato degli interessi; nell’ambito dei finanziamenti rappresenta la forma tipica di capitale di debito destinata a famiglie e imprese. Le diverse tipologie si distinguono principalmente per durata, finalità d’impiego della somma, natura e qualità delle garanzie e modalità di rimborso, fattori che ne determinano costo e livello di rischio. Su tali elementi si innestano tutele normative (Codice del Consumo, Testo Unico Bancario) e prassi di mercato che regolano diritti del debitore, oneri complessivi e criteri di concessione.
In base alla durata si individuano prestiti a breve termine, fino a dodici-diciotto mesi, adibiti a fabbisogni di cassa immediati: scoperto di conto corrente, aperture di credito, anticipazioni su fatture o cambiali in cui il rimborso avviene con l’incasso dei crediti commerciali. I prestiti a medio termine, da uno a cinque anni, finanziano investimenti contenuti o ristrutturazioni del debito; vi rientrano i prestiti personali rateali e i finanziamenti chirografari alle imprese. Oltre il quinquennio si parla di lungo termine: mutui ipotecari e leasing finanziari sostengono l’acquisto di immobili o beni strumentali con piani di ammortamento che possono estendersi a trent’anni.
Quanto alla finalità si distingue tra prestiti finalizzati, accesi presso il punto vendita e vincolati all’acquisto di un bene specifico (veicoli, elettrodomestici, servizi), e prestiti non finalizzati, erogati direttamente al richiedente senza obbligo di giustificarne l’utilizzo; i primi presentano tassi spesso inferiori grazie alla garanzia indiretta del bene acquistato, i secondi richiedono una valutazione integrale del merito creditizio. Sulle stesse logiche si basano i prestiti di consolidamento che accorpano più esposizioni in un’unica rata.
La natura della garanzia consente di distinguere tra prestiti con garanzie reali e personali e prestiti chirografari. I prestiti ipotecari pongono ipoteca di primo o secondo grado su un immobile e presentano tassi più contenuti per l’elevato valore di realizzo; i prestiti pignoratizi si fondano su pegno di titoli, depositi, oro o polizze; i chirografari si basano unicamente sulla firma del debitore e, talvolta, su fideiussioni, con oneri più elevati in ragione del maggior rischio assunto dal creditore.
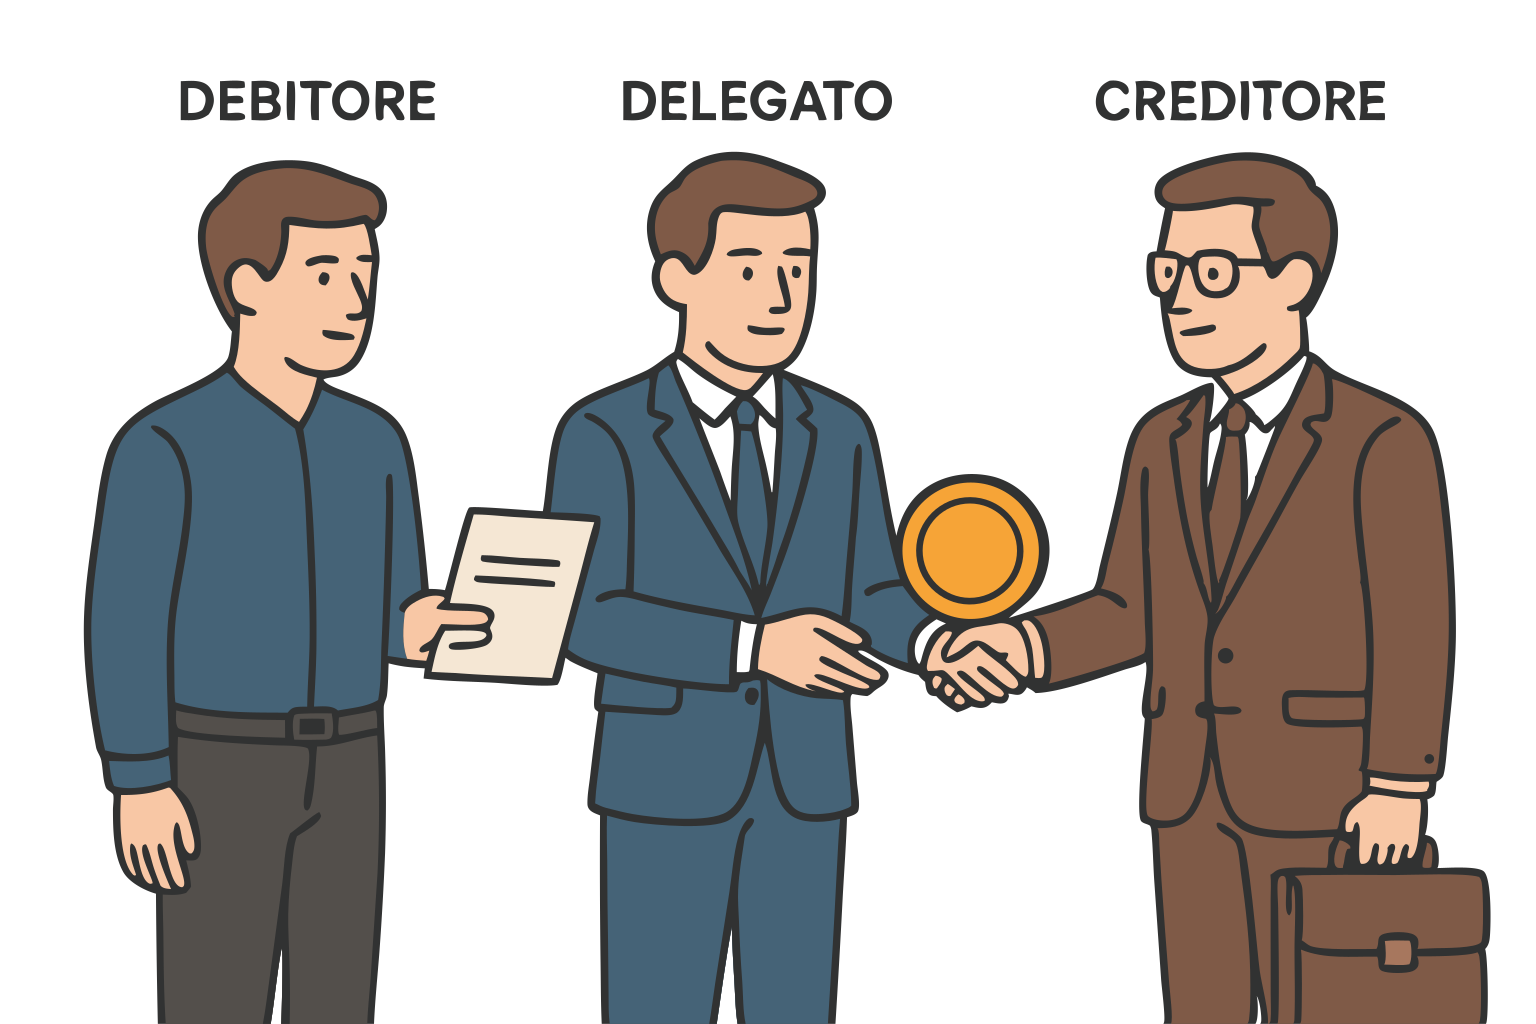
Nel credito al consumo – importi di norma compresi tra 200 e 75.000 euro – rientrano il prestito personale non finalizzato (durata 12-120 mesi), il prestito finalizzato a istruttoria semplificata, la cessione del quinto dello stipendio o della pensione e la delega di pagamento, che prevedono trattenute dirette fino, rispettivamente, al 20 e al 40 % dell’emolumento netto, sempre coperte da polizza vita e impiego. Il credito rotativo (carte revolving o linee di credito rinnovabili) consente di riutilizzare il plafond via via rimborsato con interessi sul saldo utilizzato. Completano l’offerta anticipo TFS/TFR per dipendenti pubblici, prestiti a studenti, microprestiti, soluzioni green per efficienza energetica e mobilità elettrica.
Per le imprese i prestiti a breve comprendono scoperti di conto, anticipo fatture, sconto effetti, factoring e credito documentario; a medio-lungo termine si collocano mutui chirografari o ipotecari, leasing, prestiti obbligazionari e cambiali finanziarie, spesso assistiti da garanzie pubbliche (Fondo di Garanzia PMI) o confidi. In ambito alternativo sono sempre più diffusi il lending crowdfunding (social lending), l’invoice trading, i micro-bond e il direct lending di fondi specializzati, che replicano la struttura del prestito in piattaforme digitali.
Il costo del prestito è espresso dal TAN (interesse puro) e dal TAEG, che include spese di istruttoria, incasso rata, imposta sostitutiva, premi assicurativi e commissioni; il debitore ha diritto di recesso entro 14 giorni dalla stipula e può estinguere anticipatamente il debito con riduzione proporzionale degli interessi ed eventuale indennizzo massimo pari all’1 % del capitale residuo. Il merito creditizio viene valutato tramite banche dati (Centrale Rischi, crif) e modelli di scoring che coniugano reddito, storia creditizia, garanzie e rapporto rata/reddito, raccomandato entro il 30-35 %.
La struttura dei tassi riflette la combinazione tra rischio assunto dal creditore, durata dell’esposizione, qualità della garanzia e solvibilità del debitore: maggiore è la copertura assicurata da ipoteca o pegno e più solido il profilo finanziario del richiedente, minore risulta il costo del denaro. Le forme di prestito offrono quindi un ventaglio modulare di soluzioni che, dosando importo, tempi e garanzie, permettono a famiglie e imprese di reperire liquidità o finanziare investimenti in modo coerente con esigenze, capacità di rimborso e ciclo economico dei progetti finanziati.